Das Wichtigste in Kürze
Die Kassensicherungsverordnung (KassenSichV) verpflichtet Betreiber von Registrierkassen in Deutschland, ihre Kassen gegen nachträgliche Manipulation abzusichern. Das Wichtigste im Überblick:
- Seit dem 01.01.2020 müssen elektronische Aufzeichnungssysteme, deren Bauart es zulässt, mit einer zertifizierten Technischen Sicherheitseinrichtung (TSE) ausgestattet sein. Die TSE sichert jeden Vorgang manipulationssicher ab.
- Beim Einsatz eines elektronischen Aufzeichnungssystems gilt eine Belegausgabepflicht. Der Beleg darf in Papierform oder mit Zustimmung des Kunden elektronisch ausgegeben werden. Bei offener Ladenkasse besteht die Pflicht nicht.
- Eine Registrierkassenpflicht besteht derzeit nicht. Ein Referentenentwurf des BMF vom 07.08.2026 sieht eine Kassenpflicht für Betriebe mit mehr als 100.000 € Gesamtumsatz im Kalenderjahr vor, geplant ab 2028.
- Zertifiziert sein muss die TSE, nicht die Kasse selbst.
- Die Kassendaten müssen jederzeit im Format DSFinV-K für das Finanzamt exportierbar sein.
- Kosten: eine Hardware-TSE kostet einmalig ca. 200 bis 250 €, eine Cloud-TSE ca. 10–20 € pro Monat. Marktbeobachtung mit Stand August 2026.
- Mitteilungspflicht: Anschaffung und Außerbetriebnahme einer Kasse sind dem Finanzamt über ELSTER innerhalb eines Monats zu melden.
Zuletzt aktualisiert: 21.08.2026
Was ist die KassenSichV Kassensicherungsverordnung?
Die Kassensicherungsverordnung ist eine Verordnung des Finanzministeriums, die Standards zur Verhinderung von Manipulationen an Registrierkassen verbindlich vorschreibt. Die KassenSichV vom 26.9.2017 basiert auf dem Gesetz zum Schutz vor Manipulationen an digitalen Grundaufzeichnungen vom 22.12.2016. Dieses Gesetz wird auch Kassengesetz oder KassenG genannt.
Seit dem 1. Januar 2020 müssen elektronische Aufzeichnungssysteme, deren Bauart es technisch zulässt, mit einer sogenannten technischen Sicherheitseinrichtung (TSE) ausgestattet sein. Für die Umrüstung bestehender Kassen galt eine bundesweite Nichtbeanstandungsregelung der Finanzverwaltung bis zum 30. September 2020. Diese Frist ist seit Langem abgelaufen.
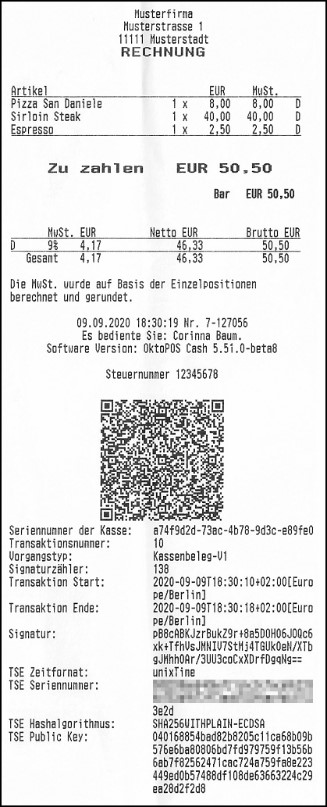
Die Sicherheitseinrichtung sichert jeden Vorgang ab und liefert Prüfwerte, einen Signaturzähler und eine Transaktionsnummer zurück an die Kasse. Diese Werte gehören zusammen mit weiteren Angaben auf den Verkaufsbeleg. Die Daten werden in einem unveränderbaren Protokoll gespeichert, das für das Finanzamt exportierbar sein muss.
Die Verordnung wird laufend fortgeschrieben. Die geltende Fassung gilt seit dem 1. Februar 2026. Sie beruht auf der Zweiten Verordnung zur Änderung der KassenSichV vom 14. Januar 2026.
Rechtsgrundlagen: KassenSichV (geltende Fassung), Kassengesetz (GSMdG), § 146a AO.

Hintergrund
Die sogenannte Fiskalisierung von Registrierkassen ist nicht neu in Europa. Bereits seit Anfang der 1980er Jahre werden Fiskalspeicher in Italien genutzt. Es folgen Griechenland und osteuropäische Länder. Deutschland ist eines der letzten Länder in Europa, das eine Fiskalisierung von Registrierkassen einführt.
Leider konnten sich die Finanzministerien in der EU nicht auf einheitliche Standards einigen. So hat jedes Land seine eigenen Fiskalisierungsvorschriften entwickelt. Dabei kommen ganz unterschiedliche Technologien zum Einsatz.
In Italien sind Fiskaldrucker vorgeschrieben. Diese Drucker beherbergen einen Fiskalspeicher, der die Transaktionen unveränderbar und dauerhaft aufzeichnet.
In Schweden, Belgien und Portugal kommen z.B. Control Unit Boxen zum Einsatz. Dies sind separate Minicomputer, die nicht nur die Belegsignaturen liefern, sondern die die Transaktionen auch speichern und online an das Finanzamt übertragen. Das Finanzamt hat so die Möglichkeit, in mehr oder weniger Echtzeit zu überprüfen, ob eine an der Kasse durchgeführte Transaktion auch tatsächlich gespeichert wurde. Finanzbeamte sind für diese Kontrolle mit entsprechenden Apps ausgestattet.
In Deutschland wurde die Einführung der Fiskalisierung von Registrierkassen in den letzten Jahren vorangetrieben, da zahlreiche und auch große Kassenhersteller ihre Systeme nicht hinreichend gegen die Löschung von Buchungen abgesichert hatten. Die Grenze zwischen Fahrlässigkeit und Vorsatz dürfte hier fließend gewesen sein.
Vorstufen der KassenSichV in Deutschland waren der GDPdU Export (2002 – 2015), der dem Finanzamt erstmals Zugriff auf einen strukturierten Export von Umsatzdaten ermöglichte. Die GDPdU wurden später durch die GoBD abgelöst. Die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) sind so wie auch die GDPdU nur eine Verwaltungsvorschrift des Finanzministeriums. Sie sind weder eine Verordnung noch ein Gesetz. Erst das Gesetz zum Schutz vor Manipulationen an digitalen Grundaufzeichnungen vom 22.12.2016 ermöglichte den Erlass der Kassensicherungsverordnung.
Bereits die GoBD schreiben die Unveränderbarkeit von Kassentransaktionen vor. Dies wäre technisch für den manipulationsfreien Betrieb einer Kasse ausreichend, wenn der Kassenhersteller dies entsprechend sicherstellt. Ohne ein externes Gerät wie die Sicherheitseinrichtung ist die tatsächliche Gewährleistung des Manipulationsschutzes für das Finanzamt aber nur schwer zu überprüfen.
GoBD
Die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) sind lediglich eine Verwaltungsvorschrift des Finanzministeriums. Sie haben daher auch nicht die durchsetzbare Wirkung einer Verordnung oder eines Gesetzes. Dennoch ist jeder Gewerbetreibende gesetzlich gemäß der Abgabenordnung zur Einhaltung der Grundsätze ordnungsmäßiger Buchführung (GoB) verpflichtet. Es wäre also keine gute Idee, gegen allgemein anerkannte Grundsätze der GoBD zu verstoßen.
Zu den allgemein anerkannten Grundsätzen der GoBD gehört die Unveränderbarkeit der Kassenbelege sowie eine Einzelaufzeichnungspflicht. Lediglich die Speicherung von kumulierten Umsätzen (Z-Bericht) reicht nicht aus. Weiterhin müssen die Umsatzdaten in einem bestimmten Format exportierbar sein.
Verschiedene Anforderungen an Registrierkassen bleiben im Schreiben des Finanzministeriums vom 14. November 2014 vage und unklar.
Insofern schaffen die GoBD noch keine Rechtssicherheit. Diese wäre im Zweifel durch Richterrecht zu klären.
Wenn also ein Kassenhersteller damit wirbt, dass seine Software GoBD konform ist, dann ist dies mangels klar definierter Standards nicht nachweisbar. Die Aussage könnte höchsten widerlegt werden, indem z.B. Umsatzdaten im Nachhinein undokumentiert veränderbar sind. Am ehesten überprüfbar ist der Datenexport, der mit der Prüfsoftware der Finanzverwaltung (IDEA) einlesbar sein muss. Für Kassendaten ist dafür heute die DSFinV-K maßgeblich.
Rechtsgrundlagen: GoBD (konsolidierte Fassung), GoBD-Änderungsschreiben 14.07.2025, GoBD-Änderungsschreiben 11.03.2024, § 146a AO.
Technologie
Ziel der Kassensicherungsverordnung ist, nachträgliche Manipulationen an Umsatzdaten herausfinden zu können. Die Überprüfung erfolgt in einem exportierbaren Journal, das durch das Finanzamt mit einer Prüfsoftware auf Veränderungen und Lücken geprüft werden kann.
Jeder Vorgang wird von der technischen Sicherheitseinrichtung signiert. In die Signatur gehen nicht nur die Vorgangsdaten ein, sondern auch Daten, die die TSE selbst erzeugt: der Zeitpunkt, eine fortlaufende Transaktionsnummer, ein fortlaufender Signaturzähler und die Seriennummer des Sicherheitsmoduls. Diese Werte legt das Sicherheitsmodul manipulationssicher fest. Die Kassensoftware hat darauf keinen Zugriff.
Der private Schlüssel verlässt das zertifizierte Sicherheitsmodul nicht. Eine digitale Signatur ist dabei keine Verschlüsselung. Die Belegdaten bleiben lesbar. Die Signatur beweist lediglich, dass genau diese Daten von genau diesem Modul stammen und seither nicht verändert wurden. Geschützt werden Integrität, Authentizität und Vollständigkeit, nicht die Vertraulichkeit.
Fehlende oder veränderte Vorgänge fallen dadurch auf, dass Transaktionsnummer und Signaturzähler lückenlos fortlaufen müssen. Ein gelöschter Datensatz hinterlässt eine sichtbare Lücke in der Zählerfolge. § 3 Abs. 2 KassenSichV verlangt genau das: eine Verkettung der Transaktionen, die Lücken erkennbar macht.
Mit einer Prüfsoftware lässt sich so feststellen, ob das Journal vollständig und unverändert ist und an welcher Stelle etwas fehlt.
Rechtsgrundlagen: § 2 KassenSichV, § 3 KassenSichV, BSI TR-03153.
Technische Sicherheitseinrichtung (TSE)
Die in der Verordnung vorgeschriebene Sicherheitseinrichtung ist für die Erstellung der Signatur und die Speicherung des Journals zuständig.
Die Sicherheitseinrichtung muss für die Registrierkasse für jede Transaktion erreichbar sein.
Beim direkten Anschluss der Sicherheitseinrichtung per USB an die Kasse ist die Sicherheitseinrichtung bei Ausfall des Netzwerks oder der Internetverbindung nicht betroffen.
Da die Sicherheitseinrichtung nur die Größe eines USB Sticks oder SD Karte hat, ist sie i.d.R. problemlos unterzubringen.
Rechtsgrundlagen: KassenSichV (geltende Fassung), BSI TR-03153, BSI TR-03151 (SE API).
Belegausgabepflicht
Wer ein elektronisches Aufzeichnungssystem einsetzt, muss dem Kunden einen Beleg über den Geschäftsvorfall ausstellen (§ 146a Abs. 2 AO). Die Pflicht knüpft an das System an, nicht an den Umsatz. Wer eine offene Ladenkasse führt, unterliegt ihr nicht.
Ein Beleg muss nach § 6 KassenSichV mindestens enthalten:
- den vollständigen Namen und die vollständige Anschrift des leistenden Unternehmers
- das Datum der Belegausstellung sowie den Zeitpunkt des Vorgangsbeginns und den Zeitpunkt der Vorgangsbeendigung
- die Menge und die Art der gelieferten Gegenstände oder den Umfang und die Art der sonstigen Leistung
- die Transaktionsnummer
- das Entgelt und den darauf entfallenden Steuerbetrag in einer Summe sowie den Steuersatz oder im Fall einer Steuerbefreiung einen Hinweis darauf
- die Seriennummer des elektronischen Aufzeichnungssystems und die Seriennummer der zertifizierten technischen Sicherheitseinrichtung — beide, nicht wahlweise
- den Prüfwert der Vorgangsbeendigung und den fortlaufenden Signaturzähler
Diese Angaben müssen in einer der folgenden Formen vorliegen: für jedermann ohne maschinelle Unterstützung lesbar, aus einem QR-Code auslesbar oder im strukturierten Teil einer elektronischen Rechnung nach § 14 Abs. 1 Satz 3 und 6 UStG enthalten.
QR-Code und strukturierter Teil müssen der digitalen Schnittstelle der Finanzverwaltung entsprechen, die für die jeweilige Art des Aufzeichnungssystems vorgeschrieben ist. Für Kassensysteme ist das die DSFinV-K, für EU-Taxameter und Wegstreckenzähler die DSFinV-TW. Der QR-Code ist eine Alternative für alle Pflichtangaben, nicht nur für einen Teil davon. Vorgeschrieben ist er nicht.
Der Beleg kann in Papierform ausgegeben werden oder mit Zustimmung des Belegempfängers elektronisch in einem standardisierten Datenformat. Eine Bagatellgrenze gibt es nicht. Die Kosten der Belegausgabe sind für sich allein kein Befreiungsgrund. In Ausnahmefällen kann bei Verkauf an eine Vielzahl nicht bekannter Personen eine Befreiung nach § 148 AO beantragt werden.
Für EU-Taxameter und Wegstreckenzähler gilt ein reduzierter Katalog nach § 7 Abs. 3 und § 8 Abs. 3 KassenSichV.
Ausblick: Nach dem Referentenentwurf des BMF vom 7. August 2026 soll die papierhafte Belegausgabepflicht zum 1. Januar 2028 durch eine elektronische Belegbereitstellungspflicht ersetzt werden. Mehr dazu im Abschnitt Geplante Kassenpflicht ab 2028.
Rechtsgrundlagen: § 6 KassenSichV, § 146a Abs. 2 AO, BMF-FAQ zur Belegausgabepflicht, AEAO-Änderung 17.03.2026.
Datenspeicher
Die abgesicherten Daten müssen zu jedem Zeitpunkt für das Finanzamt zum Export zur Verfügung stehen.
Die Daten werden entweder lokal auf der TSE Hardware gespeichert oder sie werden regelmäßig und automatisiert aus der TSE in einen externen Speicher exportiert. Dabei kann der Speicherplatz auf der TSE wieder freigegeben werden.
Alternativ kann eine Absicherung ohne lokale TSE in einem reinen Online-Speicher erfolgen.
Steht kein externer Speicher zur Verfügung und werden alle Daten ausschließlich auf der TSE gehalten, ist der Speicher irgendwann erschöpft. Ob sich der Speicher durch einen Export und die anschließende Freigabe wiederverwenden lässt, hängt vom Produkt und von der Anbindung durch die Kassensoftware ab. Klären Sie das vor dem Kauf mit Ihrem Kassenlieferanten. Ohne diese Möglichkeit bleibt nur der Austausch der TSE.
Reine „Stand-Alone“ Kassen, die über keinerlei Anbindung an einen externen Speicher verfügen und die keinen Cloud Service für die Absicherung der Daten nutzen, haben insofern den Nachteil, dass der Datenspeicher der TSE irgendwann voll ist und dass er abhanden kommen kann. Auch wird der Betrieb unterbrochen, wenn ein Betriebsprüfer die Daten, die mehrere Gigabyte umfassen können, auslesen will.
Kassen mit Cloud TSE nicht offlinefähig
Browser Kassen und einige iPad Kassen können nur mit Cloud TSE arbeiten.
Wenn die technische Sicherheitseinrichtung nicht mehr erreichbar ist, weil die Internetverbindung unterbrochen ist, darf die Kasse zwar vorübergehend weiter betrieben werden, der Unternehmer hat aber unverzüglich die Ausfallursache zu beheben, Maßnahmen zu deren Beseitigung zu treffen und dadurch sicherzustellen, dass die Anforderungen des § 146a der Abgabenordnung (inklusive der Belegsignatur) schnellstmöglich wieder eingehalten werden.
Es ist also nicht zulässig, eine Kasse mit einer Cloud TSE geplant und regelmäßig offline zu betreiben.
Kassen mit vollwertigen USB Anschlüssen (z.B. PC Kassen) können ihre Offlinefähigkeit mit einer lokalen USB-TSE im Dauerbetrieb behalten, da die gesetzeskonforme Absicherung der Belege lokal erfolgt. Statt USB TSE kommen z.B. für iPad Kassen TSE in Frage, die in einem lokalen Server oder in einem speziellen Drucker verbaut sind. Kassen, die dies unterstützen können auch offline arbeiten.
"Einfache" Kassen ohne Management Zentrale
Im Zuge der GoBD mussten einfache Kassen, die häufig für unter € 300 erhältlich waren und keine Datenexport Schnittstelle besaßen bereits gegen GoBD konforme Kassen ausgetauscht werden.
Für solche Kassen gibt es eine Übergangsfrist bis zum 31.12.2022, wenn sie nach dem 25.11.2010 und vor dem 1.1.2020 angeschafft wurden und bauartbedingt nicht mehr aufrüstbar sind. Nach dem 1.1.2020 dürfen diese Kassen nicht mehr verkauft werden.
Diese einfachen Kassen müssen einen im GoBD Format exportierbaren Datenspeicher besitzen.
Einfache Kassen, die ab dem 1.1.2020 verkauft werden, müssen neben dem exportierbaren Speicher der Technischen Sicherheitseinrichtung auch wie alle anderen Kassen einen exportierbaren DSFinV-K Export vorhalten.
Es müssen also zwei Exporte bereitstehen: der TSE-Export und der DSFinV-K-Export. Beide stammen aus unterschiedlichen Quellen. Der TSE-Export kommt aus der Sicherheitseinrichtung, der DSFinV-K-Export aus den Daten des Aufzeichnungssystems.
Wie ein Gerät ohne externe Anbindung beides dauerhaft vorhält, ist eine Frage des jeweiligen Produkts und sollte vor dem Kauf geklärt werden.
Bargeldlose Kassen
Die Kassensicherungsverordnung gilt auch für bargeldlose Kassen, die bargeldähnliche Zahlungsvorgänge abwickeln wie Geldkarten, virtuelle Konten oder Bonuspunktesysteme von Drittanbietern, sowie an Gelds statt angenommener Gutscheine, Gutscheinkarten, Bons, und dergleichen.
Automaten und Sonderfälle
Nicht als elektronische Aufzeichnungssysteme im Sinne des § 146a AO gelten nach § 1 Abs. 1 KassenSichV:
- Fahrscheinautomaten und Fahrscheindrucker
- Kassen- und Parkscheinautomaten der Parkraumbewirtschaftung sowie Ladepunkte für Elektro- oder Hybridfahrzeuge
- elektronische Buchhaltungsprogramme
- Waren- und Dienstleistungsautomaten
- Geldautomaten
- Geld- und Warenspielgeräte
Rechtsgrundlage: § 1 KassenSichV.
Taxameter und Wegstreckenzähler
EU-Taxameter und Wegstreckenzähler sind dagegen erfasst. § 1 Abs. 2 KassenSichV stellt sie den elektronischen Aufzeichnungssystemen ausdrücklich gleich. Seit dem 1. Februar 2026 gilt das auch für app-basierte Systeme, sofern sie die Funktion eines EU-Taxameters oder Wegstreckenzählers übernehmen.
Für diese Geräte gelten eigene Regeln. Die §§ 2 und 6 Satz 1 KassenSichV sind auf sie nicht anzuwenden. An deren Stelle treten die Transaktions- und Belegkataloge der §§ 7 (EU-Taxameter) und 8 (Wegstreckenzähler). Auf dem Beleg ist dort bis Ende 2026 nur die Seriennummer des Sicherheitsmoduls anzugeben. Ohne Belegdrucker besteht keine Belegausgabepflicht.
Wichtige Termine:
- EU-Taxameter, die vor dem 1. Januar 2021 mit INSIKA-Technik ausgerüstet wurden: § 7 KassenSichV gilt seit dem 1. Januar 2026 (§ 9 KassenSichV).
- Wegstreckenzähler, die am oder nach dem 1. Juli 2024 erstmalig in Verkehr gebracht wurden: § 8 KassenSichV gilt ab dem Tag des Inverkehrbringens (§ 10 Abs. 1 KassenSichV).
- Ältere Wegstreckenzähler mit digitaler Schnittstelle für eine zertifizierte TSE: § 8 KassenSichV gilt ab dem 1. Januar 2027 (§ 10 Abs. 2 KassenSichV).
- Ab dem 1. Januar 2027 stellt die Zweite Änderungsverordnung EU-Taxameter und Wegstreckenzähler auf ein transaktionsbasiertes Modell nach dem Vorbild des § 2 KassenSichV um. Auf dem Taxameterbeleg sind dann beide Seriennummern anzugeben.
Auch die Mitteilungspflicht gilt für diese Geräte. Wegstreckenzähler allerdings nur, sofern sie am oder nach dem 1. Juli 2024 erstmalig in Verkehr gebracht wurden.
Rechtsgrundlagen: § 1 KassenSichV, § 7 KassenSichV, § 8 KassenSichV, § 10 KassenSichV.
Hotelsoftware
Wenn über die Hotelsoftware (PMS) bare Zahlungsvorgänge erfassbar sind, fällt der entsprechende Teil der Software unter die Anforderungen der KassenSichV.
Warenwirtschaftssysteme und Lieferservice Module
Wenn über die Warenwirtschaft bare Zahlungsvorgänge erfassbar sind, fällt der entsprechende Teil der Software unter die Anforderungen der KassenSichV. Wenn die Warenwirtschaft ein Kassenmodul hat, dann muss auch dieses an eine TSE angebunden werden.
Lokale vs. Cloud Technische Sicherheitseinrichtung (TSE)
Technik, Vor- und Nachteile.
| Cloud TSE (über Serviceanbieter) | Direkt an die Kasse angesteckte TSE mit externem Datenspeicher | Direkt an die Kasse angesteckte TSE ohne externem Datenspeicher | |
| Wie sieht die TSE aus? | Liegt in der Cloud. Keine Hardware vor Ort. | Sieht aus wie ein handelsüblicher USB Stick oder wie eine SD Karte. Der Stick bzw. die SD Karte enthält sowohl einen Speicher also auch ein Sicherheitsmodul (Prozessor) | Sieht aus wie ein handelsüblicher USB Stick oder wie eine SD Karte. Der Stick bzw. die SD Karte enthält sowohl einen Speicher also auch ein Sicherheitsmodul (Prozessor) |
| Wie ist die TSE mit der Kasse verbunden? | Über das Internet | Direkt mit USB oder SD Karte | Direkt mit USB oder SD Karte |
| Wo wird die Signatur für jeden Beleg erstellt? | In der Cloud | Auf dem USB Stick oder auf der SD Karte | Auf dem USB Stick oder auf der SD Karte |
| Wo werden die signierten Belege langfristig gespeichert? | In der Cloud des Serviceanbieters und / oder auf einem eigenen Speichermedium. Die Aufbewahrungspflicht trifft in jedem Fall den Steuerpflichtigen, nicht den Anbieter. | Auf einem eigenen Speichermedium (z.B. in der Kassenverwaltung) | Auf der TSE |
| Kann der Datenspeicher volllaufen? | Nein | Nein | Ja |
| Wem gehört die TSE? | Dem Serviceanbieter | Dem Steuerpflichtigen | Dem Steuerpflichtigen |
| Einmalige Anschaffungskosten | Abhängig vom Serviceanbieter (i.d.R. keine oder gering) | Ca. € 200 bis € 250 | Ca. € 200 bis € 250 |
| Laufende Kosten für die TSE | Ja | Nein | Nein |
| Verfalldatum der TSE | Keines | Produktspezifisch. Das gerätegebundene Signaturzertifikat läuft je nach Hersteller etwa 5 bis 7 Jahre ab Herstellungsdatum. | Produktspezifisch. Das gerätegebundene Signaturzertifikat läuft je nach Hersteller etwa 5 bis 7 Jahre ab Herstellungsdatum. |
| Wird eine Internetverbindung für die Belegsignatur benötigt? | Ja | Nein | Nein |
| Was passiert, wenn die Internetverbindung ausgefallen ist? | Die Kasse darf vorübergehend weiter betrieben werden, jedoch hat der Steuerpflichtige unverzüglich den Mangel zu beheben, so dass die Anforderungen des § 146a der Abgabenordnung schnellstmöglich wieder eingehalten wird. Die Belege werden in der Zwischenzeit entsprechend gekennzeichnet. |
Keine Auswirkung auf die Belegsignatur. | Keine Auswirkung auf die Belegsignatur. |
| Offlinefähig im Regelbetrieb? | Nein | Ja | Ja |
| Technische Herausforderungen | Umgebungsschutz kann eine Herausforderung sein. Fragen Sie den Anbieter, ob ein Umgebungsschutzkonzept existiert und was Sie dafür tun müssen. | Problemlos | Problemlos |
TSE kaufen
Wo kann ich eine TSE kaufen?
Sie sollten die TSE nur über Ihren Kassenlieferanten bzw. in Abstimmung mit diesem kaufen. Auch wenn die TSE der verschiedenen Hersteller sich optisch gleichen, hat jeder Hersteller eine etwas unterschiedliche Schnittstelle und es ist nicht gewährleistet, dass jede TSE zu Ihrem Kassensystem passt.
DSFinV-K Export
DSFinV-K steht für Digitale Schnittstelle der Finanzverwaltung für Kassensysteme. Sie beschreibt, in welcher Struktur ein Kassensystem seine Daten exportieren muss, wenn die Finanzverwaltung sie im Rahmen einer Kassen-Nachschau oder einer Außenprüfung anfordert. Sie schreibt nicht vor, wie die Kasse ihre Daten intern speichert. Das Aufzeichnungssystem muss lediglich während der Vorgangsverarbeitung alle Daten festhalten, die für einen späteren DSFinV-K-Export erforderlich sind.
Die einheitliche Struktur ermöglicht den Finanzbehörden eine tiefergehende und strukturierte Prüfung der Kassenvorgänge als dies in der Vergangenheit der Fall war.
Dies impliziert, dass das Finanzamt nicht lediglich die manipulationsfreie Nutzung der Registrierkasse überprüfen kann, sondern durch die im DSFinV-K Format strukturierten Daten auch die korrekte Verbuchung von Geschäftsvorfällen, wie z.B. Trinkgeld, überprüfen kann. Insofern geht die Kassensicherungsverordnung weit über die Absicherung von Bargeldumsätzen hinaus.
Der Steuerpflichtige muss einen DSFinV-K Export jederzeit für eine Prüfung durch die Finanzbehörde zur Verfügung stellen.
Aktuell ist die DSFinV-K in der Version 2.4 mit Stand Januar 2024. Gegenüber der Version 2.3 enthält sie nur redaktionelle Änderungen, weshalb die Anwendung der Version 2.3 weiterhin ausreicht. Die jeweils geltende Fassung wird vom Bundeszentralamt für Steuern veröffentlicht.
Einen einheitlich definierten „GoBD Export“ gibt es dagegen nicht. Die GoBD regeln die Formen des Datenzugriffs (Z1, Z2, Z3), sie definieren aber kein Dateiformat. Für Kassendaten ist die DSFinV-K die maßgebliche Struktur.
Rechtsgrundlagen: DSFinV-K beim BZSt, DSFinV-K Version 2.4 (Stand Januar 2024, PDF), AEAO-Änderung 17.03.2026.
Aufbewahrung nach dem Ende der Nutzung
Wird ein Kassensystem abgelöst, stillgelegt oder gekündigt, enden die Aufbewahrungspflichten nicht. Sie treffen weiterhin den Steuerpflichtigen, nicht den Softwareanbieter. Die GoBD stellen das in Rz. 21 ausdrücklich klar: Für die Ordnungsmäßigkeit ist allein der Steuerpflichtige verantwortlich, auch bei vollständiger technischer Auslagerung auf Dritte.
Aufzubewahren sind nicht nur die Daten
Nach § 147 Abs. 2 Nr. 2 AO müssen die Unterlagen während der gesamten Dauer der Aufbewahrungsfrist jederzeit verfügbar sein, unverzüglich lesbar gemacht und maschinell ausgewertet werden können. Nach § 147 Abs. 5 AO sind die dafür erforderlichen Hilfsmittel auf eigene Kosten bereitzustellen.
Die Finanzbehörde entscheidet nach § 147 Abs. 6 Satz 1 AO in pflichtgemäßem Ermessen, welche Form des Datenzugriffs sie wählt. Sie kann unmittelbar selbst im System nachsehen (Z1), eine maschinelle Auswertung nach ihren Vorgaben verlangen (Z2) oder einen Datenträger anfordern (Z3), und sie kann mehrere Formen nebeneinander in Anspruch nehmen. Die ersten beiden Formen setzen ein lauffähiges System mit seinen Auswertungsmöglichkeiten voraus.
Wie lange
Die Kasseneinzelaufzeichnungen zählen zu den Aufzeichnungen nach § 147 Abs. 1 Nr. 1 AO und unterliegen damit der Zehnjahresfrist. Für Buchungsbelege gilt seit dem Vierten Bürokratieentlastungsgesetz eine Frist von acht Jahren, für die übrigen Unterlagen von sechs Jahren (§ 147 Abs. 3 Satz 1 AO, handelsrechtlich § 257 Abs. 4 HGB).
Die Frist beginnt nicht mit dem Ende der Nutzung, sondern nach § 147 Abs. 4 AO erst mit dem Schluss des Kalenderjahres, in dem die letzte Eintragung gemacht wurde. Sie läuft zudem nach § 147 Abs. 3 Satz 5 AO nicht ab, solange die Unterlagen für Steuern von Bedeutung sind, deren Festsetzungsfrist noch nicht abgelaufen ist. Die Regelfrist ist damit eine Untergrenze, keine feste Größe.
Systemwechsel: Was mit Hardware und Software geschieht
Nach Rz. 142 der GoBD darf auf das Vorhalten der ursprünglichen Hard- und Software nur dann verzichtet werden, wenn die aufzeichnungs- und aufbewahrungspflichtigen Daten einschließlich der Metadaten, Stammdaten, Bewegungsdaten und der erforderlichen Verknüpfungen quantitativ und qualitativ gleichwertig übernommen werden und das neue System dieselben Auswertungen ermöglicht, als lägen die Daten noch im Produktivsystem. Ist diese Voraussetzung nicht erfüllt, ist nach Rz. 143 der GoBD das Ursprungssystem für die Dauer der Aufbewahrungsfrist vorzuhalten.
Diese Hürde wird regelmäßig unterschätzt. Ein Zielsystem, das die Auswertungen gleichwertig erzeugt, ist kein Produkt, das man kauft, sondern ein Entwicklungsvorhaben. Datenmodell und Auswertungslogik sind bei jedem Kassenhersteller anders aufgebaut, und die Auswertungen entstehen erst aus dem Zusammenspiel vieler miteinander verknüpfter Tabellen. Ein Archivsystem müsste dieses Zusammenspiel für jedes abzulösende System einzeln nachbilden. Standardprodukte, die das für ein beliebiges Kassensystem ohne Anpassung leisten, sind am Markt nicht verfügbar. Das Vorhaben ist deshalb früh zu planen und abzuschließen, solange das Altsystem noch läuft.
Nach § 147 Abs. 6 Satz 5 AO genügt es, wenn nach Ablauf des fünften Kalenderjahres, das auf die Umstellung folgt, nur noch ein maschinell lesbarer und maschinell auswertbarer Datenträger vorgehalten wird. Diese Erleichterung gilt nur, solange noch nicht mit einer Außenprüfung begonnen wurde. Sie läuft ab der Umstellung, nicht ab dem Ende der Nutzung. Wer das Altsystem zunächst weiterbetreibt und erst später in ein Archivierungssystem wechselt, beginnt die Frist erst mit diesem Wechsel.
Der häufigste Irrtum
Ein DSFinV-K-Export auf einem Datenträger genügt nicht. Rz. 144 der GoBD erklärt eine Aufbewahrung in Form von Datenextrakten, Reports oder Druckdateien für unzulässig, soweit nicht mehr alle aufzeichnungs- und aufbewahrungspflichtigen Daten übernommen werden. Auch eine Kopie der Datenbanktabellen trägt nicht, denn mit den Tabellen allein gehen die Verknüpfungen und die Auswertungsverfahren verloren.
Die Wege im Überblick

Was bei einem Verstoß droht
Entfällt die Ordnungsmäßigkeit, entfällt die Vermutung der Richtigkeit nach § 158 Abs. 1 AO. Nach § 158 Abs. 2 Nr. 2 AO gilt das ausdrücklich auch dann, wenn die elektronischen Daten nicht nach der Vorgabe der digitalen Schnittstelle des § 146a AO zur Verfügung gestellt werden. Die Finanzbehörde kann die Besteuerungsgrundlagen dann nach § 162 Abs. 2 Satz 2 AO schätzen. Eine Schätzung folgt allerdings nicht automatisch aus jedem formellen Mangel, maßgeblich ist das Gewicht der Beanstandung im Einzelfall.
Verlagert der Steuerpflichtige seine elektronische Buchführung ohne Bewilligung in einen Drittstaat oder gewährt er den Datenzugriff nach § 147 Abs. 6 AO nicht, kann nach § 146 Abs. 2c AO ein Verzögerungsgeld von 2.500 bis 250.000 Euro festgesetzt werden.
Für die Mitwirkung in der Außenprüfung gilt seit 2025 ein eigener Mechanismus. Nach § 200a AO kann die Finanzbehörde frühestens sechs Monate nach Bekanntgabe der Prüfungsanordnung ein qualifiziertes Mitwirkungsverlangen erlassen, das binnen eines Monats zu erfüllen ist. Wird es nicht erfüllt, ist ein Mitwirkungsverzögerungsgeld von 75 Euro für jeden vollen Kalendertag festzusetzen, höchstens für 150 Tage, also bis zu 11.250 Euro. Im Wiederholungsfall oder bei wirtschaftlich besonders leistungsfähigen Unternehmen kommt ein Zuschlag von bis zu 25.000 Euro je Tag hinzu.
Wer entgegen § 147 Abs. 1 Nr. 1 bis 4 AO eine Unterlage nicht für die vorgeschriebene Dauer aufbewahrt und dadurch ermöglicht, Steuern zu verkürzen, handelt nach § 379 Abs. 1 Satz 1 Nr. 7 AO ordnungswidrig. Wer ein elektronisches Aufzeichnungssystem nicht oder nicht richtig verwendet oder nicht oder nicht richtig durch eine zertifizierte TSE schützt, handelt nach § 379 Abs. 1 Satz 1 Nr. 4 und 5 AO ordnungswidrig. Der Bußgeldrahmen beträgt in allen diesen Fällen bis zu 25.000 Euro nach § 379 Abs. 6 AO.
In der Unternehmenskrise verschärft sich das erheblich. § 283 Abs. 1 Nr. 6 StGB stellt es unter Strafe, Handelsbücher oder sonstige aufzeichnungspflichtige Unterlagen vor Ablauf der Aufbewahrungsfristen beiseitezuschaffen, zu verheimlichen oder zu zerstören, wenn dadurch die Übersicht über den Vermögensstand erschwert wird. Der Strafrahmen reicht bis zu fünf Jahren Freiheitsstrafe, und über § 14 StGB trifft der Vorwurf die organschaftlichen Vertreter persönlich.
Rechtsgrundlagen: § 147 AO, § 146 AO, § 200a AO, GoBD (konsolidierte Fassung).
Irrtümer
Rund um die Kassensicherungsverordnung kursieren einige verbreitete Missverständnisse. Betrachten Sie Beiträge zu dem Thema, die nicht von Fachleuten geschrieben sind, insbesondere in Blogs, mit einer gesunden Skepsis. Fragen Sie im Zweifel Ihren Steuerberater.
Irrtum: „Registrierkassen müssen zertifiziert sein.“
Das ist nicht der Fall. Häufig wird im Netz und in der Presse irrtümlich davon ausgegangen, dass Registrierkassen zertifiziert sein müssen. Zertifiziert sein muss lediglich die technische Sicherheitseinrichtung (TSE), die an die Kasse angebunden wird — nicht die Registrierkasse selbst. Die Zertifizierung erteilt das BSI.
Irrtum: „Die KassenSichV bedeutet eine Registrierkassenpflicht.“
Das trifft nicht zu. Die KassenSichV schreibt vor, wie ein elektronisches Aufzeichnungssystem abzusichern ist, wenn eines eingesetzt wird. Sie schreibt nicht vor, dass eines eingesetzt werden muss. Wer will, darf weiterhin eine offene Ladenkasse führen.
Neu ist allerdings, dass eine Kassenpflicht in Vorbereitung ist. Sie kommt nicht aus der KassenSichV, sondern aus einem eigenen Gesetzgebungsvorhaben. Mehr dazu im Abschnitt Geplante Kassenpflicht ab 2028.
Rechtsgrundlagen: KassenSichV, § 146a AO.
Irrtum: „Ein DSFinV-K-Export auf einem USB-Stick reicht für die Aufbewahrung.“
Das trifft nicht zu. Der DSFinV-K-Export ist für die Erfüllung der Aufbewahrungspflichten notwendig, er genügt dafür aber nicht. Aufzubewahren ist nach § 147 Abs. 2 Nr. 2 AO auch die maschinelle Auswertbarkeit über die gesamte Frist, und Rz. 144 der GoBD erklärt eine Aufbewahrung in Form von Datenextrakten, Reports oder Druckdateien ausdrücklich für unzulässig, soweit nicht mehr alle aufbewahrungspflichtigen Daten übernommen werden.
Rechtsgrundlagen: § 147 AO, GoBD.
Geplante Kassenpflicht ab 2028
Derzeit besteht in Deutschland keine allgemeine Registrierkassenpflicht. Das kann sich ändern.
Das Bundesfinanzministerium hat am 7. August 2026 den Referentenentwurf eines „Gesetzes zur Einführung einer Kassenpflicht, zur Bekämpfung von Steuerhinterziehung und zur weiteren Digitalisierung des Steuerrechts“ veröffentlicht. Der Entwurf sieht einen neuen § 146b AO vor. Danach müssten Betriebe mit einem Gesamtumsatz von mehr als 100.000 Euro im Kalenderjahr ein elektronisches Aufzeichnungssystem nach § 146a Abs. 1 AO verwenden.
Was im Entwurf steht:
- Schwelle: mehr als 100.000 Euro Gesamtumsatz im Sinne des § 19 Abs. 2 Satz 1 UStG im Kalenderjahr. Maßgeblich ist der Gesamtumsatz, nicht der Barumsatz.
- Keine Branchenbeschränkung. Erfasst wären Land- und Forstwirtschaft, Gewerbe und freie Berufe gleichermaßen.
- Start: Wer die Grenze im Jahr 2027 überschreitet, unterläge der Kassenpflicht ab dem 1. Januar 2028. Für spätere Überschreitungen soll die Pflicht jeweils ab dem 1. April des Folgejahres greifen.
- Systemwahl frei, solange die Anforderungen des § 146a Abs. 1 AO erfüllt sind. Registrierkasse, Kassensystem und Cloud-Kasse sind gleichermaßen zulässig.
- Ausnahmen im Einzelfall über § 148 AO, ergänzt um eine geplante Ausnahmeverordnung, zu der ein Diskussionsentwurf vorliegt.
- Elektronischer Beleg statt Papier: Der Entwurf ersetzt die Belegausgabepflicht zum 1. Januar 2028 durch eine Belegbereitstellungspflicht in elektronischer Form. Der Weg ist technologieoffen, etwa Bildschirmanzeige, QR-Code, Download-Link, NFC, E-Mail oder Kundenkonto. Der Anspruch auf eine Quittung nach § 368 BGB bleibt bestehen.
Stand des Verfahrens: reiner Referentenentwurf. Ein Kabinettbeschluss liegt nicht vor, das parlamentarische Verfahren hat nicht begonnen. Inhalt und Termine können sich noch ändern.
Quellen: Referentenentwurf des BMF vom 7. August 2026, Pressekonferenz des BMF vom 16. Juli 2026.
Kosten
Eine Hardware-TSE kostet einmalig etwa 200 bis 250 Euro. Für eine Cloud-TSE fallen laufende Kosten an, marktüblich sind etwa 10 bis 20 Euro im Monat. Diese Angaben sind eine unverbindliche Marktbeobachtung mit Stand August 2026 und keine Preisauskunft. Maßgeblich ist das Angebot Ihres Kassenlieferanten.
Über die gesamte Nutzungsdauer ist eine Hardware-TSE häufig, aber nicht immer günstiger als eine Cloud-TSE. Die Rechnung hängt an der Zahl der Kassen und an der Nutzungsdauer.
Wenn Sie das Kassensystem wechseln und eine Hardware-TSE besitzen, können Sie die TSE in der Regel weiterverwenden, soweit das neue Kassensystem die Schnittstelle des TSE-Herstellers unterstützt.
Wie lange läuft eine TSE?
Hier werden drei Fristen regelmäßig verwechselt:
- Das Konformitätszertifikat des BSI nach TR-03153 ist üblicherweise auf acht Jahre befristet. Beispiel: Das Zertifikat BSI-K-TR-0393-2020 wurde am 20. Februar 2020 ausgestellt und läuft bis zum 19. Februar 2028.
- Das Sicherheitszertifikat läuft ebenfalls acht Jahre. Spätestens nach fünf Jahren ist die Widerstandsfähigkeit neu zu bewerten.
- Praxisrelevant bei einer Hardware-TSE ist die Laufzeit des Signaturschlüssel-Zertifikats im Gerät. Je nach Hersteller sind das etwa fünf bis sieben Jahre, gerechnet ab dem Herstellungsdatum, nicht ab Kauf oder Inbetriebnahme. Danach kann die TSE keine Vorgänge mehr absichern und muss getauscht werden. Cloud-TSE kennen diese Gerätefrist nicht.
Die konkrete Laufzeit ist produktspezifisch. Sie steht auf der Zertifikatsseite des BSI zum jeweiligen Produkt und im Datenblatt des Herstellers. Fragen Sie beim Kauf danach.
Quellen: BSI-Zertifikat BSI-K-TR-0393-2020. Zur bilanziellen Behandlung der TSE-Kosten: BMF-Schreiben vom 21.08.2020.
Umwelt
Die Belegausgabepflicht erhöht den Papierverbrauch, weil Belege durch die Signaturdaten länger werden und häufiger gedruckt werden. Belastbare amtliche Zahlen dazu gibt es nicht. Wer den Papierverbrauch senken will, kann den Beleg mit Zustimmung des Kunden elektronisch ausgeben. Nach dem Referentenentwurf vom 7. August 2026 soll die papierhafte Belegausgabepflicht ohnehin zum 1. Januar 2028 durch eine elektronische Belegbereitstellungspflicht ersetzt werden.
Implikationen der Kassensicherungsverordnung für Steuerberater
In den vergangenen Jahren waren die Z-Berichte häufig das einzige Dokument, das Steuerberater aus dem Kassensystem ihrer Mandanten gesehen haben.
Seit dem Jahr 2017 kam im Fall von Steuerprüfungen noch der Datenexport nach den GoBD hinzu. Die Kassensicherungsverordnung rückt nun das Kassensystem deutlich in den Fokus von Steuerprüfungen. Steuerberater werden zwangsweise häufiger und intensiver mit den Kassensystemen ihrer Mandanten zu tun bekommen.
Die Kassensicherungsverordnung schreibt vor, dass die Geschäftsvorfälle an der Kasse nach einer vorgegebenen Taxonomie abgebildet werden müssen.
Diese Taxonomie nennt sich DSFinV-K (Digitale Schnittstelle der Finanzverwaltung für Kassensysteme). Über den DSFinV-K Export können Steuerprüfer die Geschäftsvorfälle der Kasse über ein standardisiertes Schema auslesen und analysieren.
Damit die Buchungen an der Kasse auf die korrekten Geschäftsvorfälle abgebildet werden, sind entsprechende Definitionen und Einstellungen in der Datenpflege der Kassensysteme nötig.
Sehr einfache Kassensysteme, die wenig flexibel sind und wenige Geschäftsprozesse abbilden können, kommen im besten Fall ohne eine entsprechende Datenpflege und Einstellungen durch den Steuerpflichtigen aus.
Moderne komplexe Kassensysteme, die eine Vielzahl von Geschäftsvorfällen abbilden können, benötigen eine entsprechende Datenpflege und Zuweisungen von Geschäftsvorfällen.
Beispiele: Artikel, die vor Ort konsumiert werden, müssen über den Vertriebsweg „Inhaus“ (Inhouse) in der DSFinV-K abgebildet werden. Damit dieser Abbildung erfolgen kann, muss zuvor der Inhouse Vertriebsweg in der Kassensoftware definiert worden sein. Ein anderes Beispiel ist die Buchung von Trinkgeld. Die DSFinV-K erfordert die Klassifizierung von Arbeitnehmer- vs. Arbeitgeber Trinkgeld. Wenn Trinkgeld für die Erfassung über einen Artikel gebucht wird, dann muss dieser Artikel das entsprechende Merkmal bekommen.
Ebenso müssen Pfand, Bargeldtransaktionen, Gutscheine, etc. zu fest vorgegebenen Geschäftsvorfällen zugewiesen werden. Kaum ein Kassensystem dürfte diese Zuweisungen vollständig automatisch vornehmen können. An dieser Stelle ist der Berater gefragt, seinen Mandanten in der Herstellung der steuerlichen Konformität seines Kassensystems zu begleiten.
Problematisch ist, dass die DSFinV-K in einer über hundert Seiten langen technischen Dokumentation beschrieben ist, die sich an Softwareentwickler richtet.
Nur wenige Steuerberater dürften die Zeit, Lust und Expertise haben, sich mit diesem Dokument zu befassen, um dann die nötigen Fragen an den Kassenhersteller zu stellen.
Es dürfte sich daher anbieten, die aktualisierte Dokumentation des Kassenherstellers heranzuziehen. Diese jedoch wird möglicherweise keine konkreten Hinweise auf jeden denkbaren Geschäftsvorfall aus steuerlicher Sicht geben, der mit dem Kassensystem abgebildet werden kann.
Letztlich wird sich durch die Erfahrung mit Steuerprüfungen Literatur zu diesem Thema entwickeln.
Mitteilungspflicht für Kassen
Elektronische Aufzeichnungssysteme sind dem Finanzamt nach § 146a Abs. 4 AO mitzuteilen. Das elektronische Verfahren steht seit dem 1. Januar 2025 zur Verfügung.
Das gilt heute:
- Anschaffung: Systeme, die ab dem 1. Juli 2025 angeschafft werden, sind innerhalb eines Monats nach der Anschaffung mitzuteilen.
- Außerbetriebnahme: Systeme, die ab dem 1. Juli 2025 außer Betrieb genommen werden, sind innerhalb eines Monats nach der Außerbetriebnahme mitzuteilen. Die Anschaffung muss vorher gemeldet worden sein.
- Miete, Leasing und Leihe stehen der Anschaffung gleich. Auch nicht gekaufte Systeme sind zu melden.
- Immer alle Systeme einer Betriebsstätte. Bei jeder Mitteilung sind sämtliche elektronischen Aufzeichnungssysteme der betroffenen Betriebsstätte in einer einheitlichen Mitteilung zu übermitteln, nicht nur das neu hinzugekommene Gerät.
- EU-Taxameter und Wegstreckenzähler sind ebenfalls zu berücksichtigen. Wegstreckenzähler allerdings nur, sofern sie am oder nach dem 1. Juli 2024 erstmalig in Verkehr gebracht wurden.
Für die Übermittlung gibt es drei Wege: die Direkteingabe im ELSTER-Formular „Mitteilungsverfahren nach § 146a Absatz 4 AO“ auf elster.de, den Upload einer XML-Datei in Mein ELSTER und die Datenübertragung aus einer Software über die ERiC-Schnittstelle. Der dritte Weg ist für Betriebe mit vielen Kassen der praktikabelste.
Rechtsgrundlagen: BMF-Schreiben vom 28.06.2024, PDF-Download, § 146a AO.
Historie
Die folgenden Fristen sind abgelaufen. Sie sind hier dokumentiert, weil sie in älteren Beiträgen und in Betriebsprüfungen noch eine Rolle spielen. Für laufende Anschaffungen sind sie ohne Bedeutung.
Übergangsfrist für nicht aufrüstbare Kassen (bis 31.12.2022)
Nach dem 25.11.2010 und vor dem 1.1.2020 angeschaffte Registrierkassen, welche die Anforderungen der GoBD erfüllten, aber bauartbedingt nicht aufrüstbar waren, so dass sie die Anforderungen des § 146a AO nicht erfüllen konnten, durften längstens bis zum 31.12.2022 weiterhin verwendet werden. Die Nachweise waren der Systemdokumentation beizufügen, etwa durch eine Bestätigung des Kassenherstellers. PC-Kassensysteme waren von der Ausnahmeregelung nicht umfasst.
Nichtbeanstandung der TSE-Umrüstung (bis 30.09.2020)
Rechtlich gilt die TSE-Pflicht seit dem 1. Januar 2020. Die Finanzverwaltung hat es bundesweit nicht beanstandet, wenn Kassen erst bis zum 30. September 2020 umgerüstet wurden. Diese Nichtbeanstandungsregelung war keine gesetzliche Frist und ist abgelaufen.
Nachmeldefrist der Mitteilungspflicht (bis 31.07.2025)
Systeme, die vor dem 1. Juli 2025 angeschafft wurden, waren bis zum 31. Juli 2025 zu melden. Diese Frist ist abgelaufen. Wer die Meldung versäumt hat, sollte sie umgehend nachholen.
EU-Taxameter und Wegstreckenzähler
Für EU-Taxameter, die vor dem 1. Januar 2021 mit INSIKA-Technik ausgerüstet wurden, galt eine Übergangsregelung nach § 9 KassenSichV. Die Inanspruchnahme war dem Finanzamt bis zum 31. Januar 2024 mitzuteilen. Ergänzend hat die Finanzverwaltung den Betrieb ohne TSE längstens bis zum 31. Dezember 2025 nicht beanstandet. Beides ist abgelaufen. Was heute gilt, steht im Abschnitt Taxameter und Wegstreckenzähler.
TSE Version 1 der cv cryptovision GmbH
Für diese TSE gab es eine auf den Einzelfall bezogene Übergangsregelung, zuletzt verlängert mit BMF-Schreiben vom 16. März 2023. Sie ist ausgelaufen. Das Schreiben steht weiterhin als Download bereit.
Häufige Fragen zur Kassensicherungsverordnung (FAQ)
Was ist die Kassensicherungsverordnung (KassenSichV)?
Die Kassensicherungsverordnung ist eine Verordnung des Finanzministeriums, die Standards zur Verhinderung von Manipulationen an Registrierkassen verbindlich vorschreibt. Sie stammt vom 26.9.2017 und basiert auf dem Gesetz zum Schutz vor Manipulationen an digitalen Grundaufzeichnungen vom 22.12.2016 (auch Kassengesetz genannt). Die geltende Fassung gilt seit dem 1. Februar 2026.
Ab wann gilt die Pflicht zur technischen Sicherheitseinrichtung (TSE)?
Seit dem 1. Januar 2020. Elektronische Aufzeichnungssysteme müssen seitdem nach § 146a AO über eine zertifizierte technische Sicherheitseinrichtung verfügen. Die Finanzverwaltung hat die Umrüstung bis zum 30. September 2020 nicht beanstandet. Diese Übergangsregelung ist abgelaufen.
Was ist eine Technische Sicherheitseinrichtung (TSE)?
Die TSE ist für die Erstellung der Signatur und die Speicherung des Journals zuständig. Sie speichert die Vorgänge der Kasse und liefert für jeden Beleg Prüfwerte, einen Signaturzähler und eine Transaktionsnummer zurück, die auf den Verkaufsbeleg gehören. Die Daten werden in einem unveränderbaren Protokoll gespeichert, das für das Finanzamt exportierbar sein muss.
Gibt es eine Übergangsfrist?
Nicht mehr. Registrierkassen, die nach dem 25.11.2010 und vor dem 1.1.2020 angeschafft wurden, die Anforderungen der GoBD erfüllten, aber bauartbedingt nicht aufrüstbar waren, durften längstens bis zum 31.12.2022 weiter verwendet werden. PC-Kassensysteme waren von dieser Ausnahmeregelung nicht umfasst. Diese Frist ist abgelaufen.
Besteht eine Belegausgabepflicht?
Ja, aber nur beim Einsatz eines elektronischen Aufzeichnungssystems. Bei einer offenen Ladenkasse besteht sie nicht. Der Beleg muss unter anderem Name und Anschrift des Unternehmers, Datum und Zeitpunkte von Vorgangsbeginn und Vorgangsbeendigung, Art und Menge der Leistung, die Transaktionsnummer, Entgelt und Steuerbetrag, die Seriennummer des Aufzeichnungssystems und die Seriennummer der TSE sowie Prüfwert und Signaturzähler enthalten. Die Angaben dürfen lesbar, in einem QR-Code nach DSFinV-K oder im strukturierten Teil einer E-Rechnung enthalten sein. Ein elektronischer Beleg ersetzt den Papierausdruck, wenn der Kunde zustimmt.
Was kostet eine TSE?
Eine Hardware-TSE kostet einmalig etwa 200 bis 250 €, für eine Cloud-TSE fallen etwa 10 bis 20 € im Monat an. Das ist eine Marktbeobachtung mit Stand August 2026 und keine verbindliche Preisangabe. Die Laufzeit einer Hardware-TSE ist produktspezifisch. Das gerätegebundene Signaturzertifikat läuft je nach Hersteller etwa fünf bis sieben Jahre ab Herstellungsdatum.
Müssen Registrierkassen zertifiziert sein?
Nein. Häufig wird irrtümlich angenommen, Registrierkassen müssten zertifiziert sein. Zertifiziert sein muss lediglich die technische Sicherheitseinrichtung (TSE), die an die Kasse angebunden wird. Die Zertifizierung erteilt das BSI.
Gibt es in Deutschland eine Registrierkassenpflicht?
Derzeit nicht. Wer will, darf eine offene Ladenkasse führen. Ein Referentenentwurf des Bundesfinanzministeriums vom 7. August 2026 sieht allerdings eine Kassenpflicht für Betriebe mit mehr als 100.000 Euro Gesamtumsatz im Kalenderjahr vor, die nach dem Entwurf ab dem 1. Januar 2028 greifen soll. Das Gesetzgebungsverfahren läuft noch.
Kommt eine Kassenpflicht?
Das ist geplant, aber noch nicht beschlossen. Der Referentenentwurf des BMF vom 7. August 2026 sieht in einem neuen § 146b AO eine Kassenpflicht ab einem Gesamtumsatz von mehr als 100.000 Euro im Kalenderjahr vor, ohne Beschränkung auf einzelne Branchen. Wer die Grenze 2027 überschreitet, wäre ab dem 1. Januar 2028 betroffen. Zugleich soll die papierhafte Belegausgabepflicht zum 1. Januar 2028 durch eine elektronische Belegbereitstellungspflicht ersetzt werden. Ein Kabinettbeschluss liegt nicht vor.
Gilt die KassenSichV für Taxameter?
Ja. § 1 Abs. 2 KassenSichV stellt EU-Taxameter und Wegstreckenzähler den elektronischen Aufzeichnungssystemen ausdrücklich gleich, seit dem 1. Februar 2026 auch app-basierte Systeme mit dieser Funktion. Es gelten allerdings eigene Regeln nach § 7 und § 8 KassenSichV. Für Wegstreckenzähler, die vor dem 1. Juli 2024 in Verkehr gebracht wurden und über eine digitale Schnittstelle verfügen, greift § 8 KassenSichV ab dem 1. Januar 2027.
Was ist der DSFinV-K Export?
DSFinV-K ist die Digitale Schnittstelle der Finanzverwaltung für Kassensysteme. Sie beschreibt die Struktur, in der ein Kassensystem seine Daten für eine Kassen-Nachschau oder eine Außenprüfung exportieren muss. Sie schreibt nicht vor, wie die Kasse ihre Daten intern speichert. Der Steuerpflichtige muss den Export jederzeit bereitstellen können. Aktuell ist die Version 2.4 mit Stand Januar 2024.
Sind Kassen mit Cloud-TSE offlinefähig?
Nein. Kassen mit Cloud-TSE dürfen bei unterbrochener Internetverbindung nur vorübergehend weiterbetrieben werden. Die Ausfallursache ist unverzüglich zu beheben. Kassen mit lokaler USB-TSE (z. B. PC-Kassen) bleiben dagegen im Regelbetrieb offlinefähig, da die Absicherung der Belege lokal erfolgt.
Welche Mitteilungspflichten gelten für Kassen?
Elektronische Aufzeichnungssysteme sind dem Finanzamt nach § 146a Abs. 4 AO über ELSTER mitzuteilen. Anschaffung und Außerbetriebnahme sind jeweils innerhalb eines Monats zu melden. Gemietete, geleaste und geliehene Systeme stehen angeschafften gleich. Bei jeder Mitteilung sind alle Systeme einer Betriebsstätte gemeinsam zu übermitteln. Die Übermittlung ist per ELSTER-Formular, per XML-Upload oder über die ERiC-Schnittstelle möglich.
Muss das Kassensystem nach der Abschaltung weiterlaufen?
Das hängt davon ab, wohin die Daten gehen. Nach Rz. 142 der GoBD kann auf das Vorhalten der ursprünglichen Hard- und Software verzichtet werden, wenn ein anderes System die Daten einschließlich der Verknüpfungen in quantitativer und qualitativer Hinsicht so auswerten kann, als lägen sie noch im Produktivsystem. Ist das nicht der Fall, ist das Altsystem nach Rz. 143 der GoBD für die Dauer der Aufbewahrungsfrist vorzuhalten.
In der Praxis ist der zweite Weg deutlich aufwendiger, als er zunächst klingt. Ein Zielsystem, das diese Anforderung erfüllt, ist kein Produkt, das man kauft, sondern ein Entwicklungsvorhaben. Datenmodell und Auswertungslogik sind bei jedem Kassenhersteller anders aufgebaut, und die Auswertungen entstehen erst aus dem Zusammenspiel vieler miteinander verknüpfter Tabellen. Ein Archivsystem müsste dieses Zusammenspiel für jedes abzulösende System einzeln nachbilden. Standardprodukte, die das für ein beliebiges Kassensystem ohne Anpassung leisten, sind am Markt nicht verfügbar.
Wer diesen Weg gehen will, sollte deshalb früh damit beginnen, den Aufwand mit seiner IT und dem Hersteller des Altsystems abschätzen und das Vorhaben abschließen, solange das Altsystem noch läuft. Nach der Abschaltung lässt sich weder prüfen noch nachbessern, ob die Übernahme vollständig war.
Wie lange sind Kassendaten aufzubewahren?
Die Einzelaufzeichnungen der Kasse zählen zu den Aufzeichnungen nach § 147 Abs. 1 Nr. 1 AO und sind zehn Jahre aufzubewahren. Buchungsbelege sind acht Jahre, die übrigen Unterlagen sechs Jahre aufzubewahren. Die Frist beginnt nach § 147 Abs. 4 AO erst mit dem Schluss des Kalenderjahres und verlängert sich nach § 147 Abs. 3 Satz 5 AO, solange die zugehörige Festsetzungsfrist noch nicht abgelaufen ist.
Rechtsgrundlagen
Rechtsdokumente werden fortlaufend geändert. Die Links in der ersten Liste führen auf die jeweils geltenden amtlichen Fassungen. Die PDF-Kopien in der zweiten Liste sind mit ihrem Stand angegeben. Maßgeblich ist immer die amtliche Fassung.
Geltende Fassungen (amtliche Quellen)
- Kassensicherungsverordnung (KassenSichV) — geltende Fassung seit 01.02.2026
- Abgabenordnung § 146a — Ordnungsvorschrift für elektronische Aufzeichnungssysteme
- Abgabenordnung § 146 — Buchführung und Aufzeichnungen
- Abgabenordnung § 147 — Aufbewahrung von Unterlagen
- Abgabenordnung § 200a — qualifiziertes Mitwirkungsverlangen
- GoBD — konsolidierte Fassung im amtlichen AO-Handbuch
- Änderung des Anwendungserlasses zu § 146a AO — 17.03.2026
- BMF-Schreiben zur Mitteilungsverpflichtung nach § 146a Abs. 4 AO — 28.06.2024
- DSFinV-K und DSFinV-TW beim Bundeszentralamt für Steuern
- BMF-FAQ zum Kassengesetz und zur Belegausgabepflicht
- Referentenentwurf zur Einführung einer Kassenpflicht — 07.08.2026
- BSI TR-03153, Technische Sicherheitseinrichtung — aktuelle Fassung
- BSI TR-03151-1, Secure Element API — aktuelle Fassung
- BSI TR-03116-5, Kryptographische Vorgaben — aktuelle Fassung
- BSI — Liste der zertifizierten Technischen Sicherheitseinrichtungen
PDF-Downloads (kostenfrei, mit Stand)
- DSFinV-K Version 2.4 — Stand Januar 2024 (aktuell)
- Mitteilungsverpflichtung nach AO — 28.06.2024 (aktuell)
- BMF-Schreiben zur buchhalterischen Behandlung der TSE-Kosten — 21.08.2020 (aktuell)
- Gesetz zum Schutz vor Manipulationen an digitalen Grundaufzeichnungen — 22.12.2016
- GoBD-Änderungsschreiben — 11.03.2024
- GoBD-Änderungsschreiben — 14.07.2025 (Änderungsschreiben, keine konsolidierte Fassung)
- Anwendungserlass zu § 146a AO — 30.06.2023 (historische Fassung, geändert am 17.03.2026)
- KassenSichV — Ursprungsfassung vom 26.09.2017 (historische Fassung)
- Verordnung zur Änderung der KassenSichV — 30.07.2021 (Änderungsakt)
- Abgabenordnung § 146a — Auszug, Fassung vom 18.07.2017 (historische Fassung)
- Abgabenordnung § 147 — Auszug zur Aufbewahrung (historische Fassung)
- BSI TR-03116-5 — Stand 2018 (historische Fassung, aktuell ist Stand 02.07.2025)
- BSI TR-03153 — Version 1.0.1 von 2018 (historische Fassung, aktuell ist TR-03153-1 Version 1.1.1)
- BSI TR-03151 Secure Element API — Version 1.0.1 von 2018 (historische Fassung, aktuell ist Version 1.1.1)
- Übergangsregelung TSE Version 1 der cv cryptovision GmbH — 16.03.2023 (ausgelaufen)